보험보다 중요한 이해
메디케어부터 은퇴 설계까지, 꼭 필요한 정보를 쉽고 정확하게 알려드립니다.


EP. 16 약을 안 먹는데도 Medicare Part D에 가입해야 할까요?
현재 처방약을 복용하지 않아도 Medicare Part D 가입 시기를 놓치면 나중에 Late Enrollment Penalty가 발생할 수 있습니다. Creditable Drug Coverage와 63일 규칙, Part D 가입 전 꼭 알아야 할 내

EP.15 Medicare Supplement는 언제 가입해야 건강심사를 피할 수 있을까요?
Medicare Supplement 가입 시기를 놓치면 건강심사를 받아야 할 수 있습니다. 6개월 Medigap Open Enrollment Period가 언제 시작되는지, Guaranteed Issue와 무엇이 다른지 실제 상담 사례를 통해 쉽게 설

EP. 14 5-Star 메디케어 플랜이면 무조건 좋은 플랜일까요? Star Rating 쉽게 설명
Medicare Star Rating은 Medicare Advantage와 Part D 플랜의 품질과 서비스 성과를 1점부터 5점까지 평가한 점수입니다. 별점의 의미와 평가 항목, 별점만으로 플랜을 선택하면 안 되는 이유를 실제 상담 사례와 함께 설명

EP. 13 MOOP이란 무엇일까요? 월 보험료보다 더 중요한 숫자!
MOOP(Maximum Out-of-Pocket)은 Medicare Advantage 플랜에서 1년 동안 본인이 부담하는 의료비의 최대 한도를 의미합니다. MOOP이 무엇인지, 디덕터블과 어떻게 다른지, 실제 사례를 통해 쉽게 설명합니다.

EP.12 HMO와 PPO는 무엇이 다를까요?
메디케어 어드밴티지 HMO와 PPO는 병원 네트워크, 전문의 진료, 진료 의뢰서와 비용에서 차이가 있습니다. 실제 상담 사례를 통해 어떤 분에게 HMO 또는 PPO가 더 잘 맞는지 쉽게 설명합니다.

EP. 11 Medicare Advantage vs Medicare Supplement, 어떤 플랜이 나에게 맞을까요?
Medicare Advantage와 Medicare Supplement 중 어떤 플랜이 더 좋을까요? 병원 이용, 월 보험료, 본인 부담금, 처방약, 여행 등 실제 상담 사례를 통해 두 플랜의 차이를 쉽게 설명합니다.

DST란? 1031 Exchange와 721 UPREIT로 부동산 양도소득세 이연하는 방법
DST란 무엇인지부터 1031 Exchange와 721 UPREIT를 활용해 투자용 부동산의 양도소득세를 이연하고 관리 부담을 줄이는 구조, 장점, 단점과 상속 활용법을 쉽게 설명합니다.

EP.10 메디케어 카드가 왔다고 준비가 끝난 것은 아닙니다
메디케어 카드를 받았다면 가장 먼저 무엇을 확인해야 할까요? Part A·Part B 시작일, 처방약 보장, 추가 플랜 선택, 병원 확인 등 카드 수령 후 꼭 해야 할 일을 실제 사례와 함께 설명합니다.

EP. 09 왜 어떤 사람은 Medicare Part B 보험료를 더 많이 낼까요? (IRMAA 쉽게 설명)
메디케어 Part B 보험료는 모두 같은 금액을 내는 것이 아닙니다. 소득이 일정 기준을 넘으면 IRMAA가 적용되어 Part B와 Part D 보험료가 올라갈 수 있습니다. 실제 상담 사례와 함께 IRMAA를 쉽게 설명드립니다.

EP. 08 Part B 보험료를 돌려준다고요? Give Back Benefit의 진실!
메디케어 Advantage 플랜 중에는 Part B 보험료 일부를 돌려주는 Give Back Benefit이 있습니다. Give Back Benefit이 무엇인지, 실제로 어떻게 적용되는지, 누가 받을 수 있는지와 실제 상담 사례를 통해 쉽게 설명드립

EP. 07 메디케어 Part B 보험료는 어떻게 내나요?
메디케어 Part B 보험료는 자동으로 빠져나갈까요? Social Security를 받는 경우와 받지 않는 경우의 차이, Medicare Bill이 오는 이유, Easy Pay와 자동이체 방법까지 실제 상담 사례를 통해 쉽게 설명드립니다.

EP.06 메디케어 Part A는 정말 모두 무료일까요?
메디케어 Part A는 모두 무료라고 알고 계신가요? 실제로는 근무 크레딧(40 Credits)에 따라 보험료를 내야 하는 경우도 있습니다. Part A가 무료가 되는 조건과 배우자의 근로 기록으로 가입할 수 있는 경우까지 쉽게 설명드립니다.

EP. 05 배우자 회사 보험이 있다면 메디케어를 미룰 수 있을까요?
배우자가 아직 일을 하고 있고 회사 보험으로 함께 보장받고 있다면 메디케어 Part B를 미뤄도 될까요? 배우자 회사 보험이 현재 직장 보험으로 인정되는 경우와 실제 상담 사례를 통해 쉽게 설명드립니다.

EP.04 보험카드는 같은데 왜 COBRA는 메디케어를 늦출 수 없을까요?
퇴직 후 COBRA를 선택했다면 메디케어 Part B 가입을 미뤄도 될까요? 보험카드는 같아 보여도 Medicare가 COBRA를 현재 직장 보험과 다르게 보는 이유와 실제 상담 사례를 쉽게 설명합니다.

EP.03 메디케어 가입 시기를 놓치면 정말 평생 벌금을 내야 할까요?
메디케어 Part B 가입 시기를 놓치면 어떤 벌금이 발생할까요? Late Enrollment Penalty가 언제 적용되는지, 벌금을 피할 수 있는 경우는 언제인지 실제 상담 사례와 함께 쉽게 설명드립니다.

EP.02 65세가 되었는데 아직 일을 하고 있다면 메디케어는 언제 신청해야 할까요?
65세가 되었지만 아직 일을 하고 있다면 메디케어를 언제 신청해야 할까요? 계속 근무하는 경우, 배우자 회사 보험이 있는 경우, 은퇴를 앞둔 경우까지 실제 상담 사례를 통해 쉽게 설명드립니다.

EP.01 회사 보험이 있는데 메디케어를 신청해야 할까요? | 65세가 되면 가장 많이 하는 실수
65세가 되었는데 아직 회사 보험이 있다면 메디케어 Part B를 꼭 신청해야 할까요? 직원 수에 따라 달라지는 가입 규정, COBRA와의 차이, 실제 상담 사례를 통해 벌금을 피하는 방법을 쉽게 설명합니다.
Medigap(보충보험)과 처방약 보험 Part D 쉽게 이해하기
많은 분들이 65세가 되거나 메디케어 가입 시기가 되면 이런 질문을 합니다. “메디케어만 있으면 의료비가 다 커버되나요?” “보충보험이 꼭 필요한가요?” “Part D 약보험은 언제 가입해야 하나요?” 메디케어는 생각보다 구조가 복잡합니다.
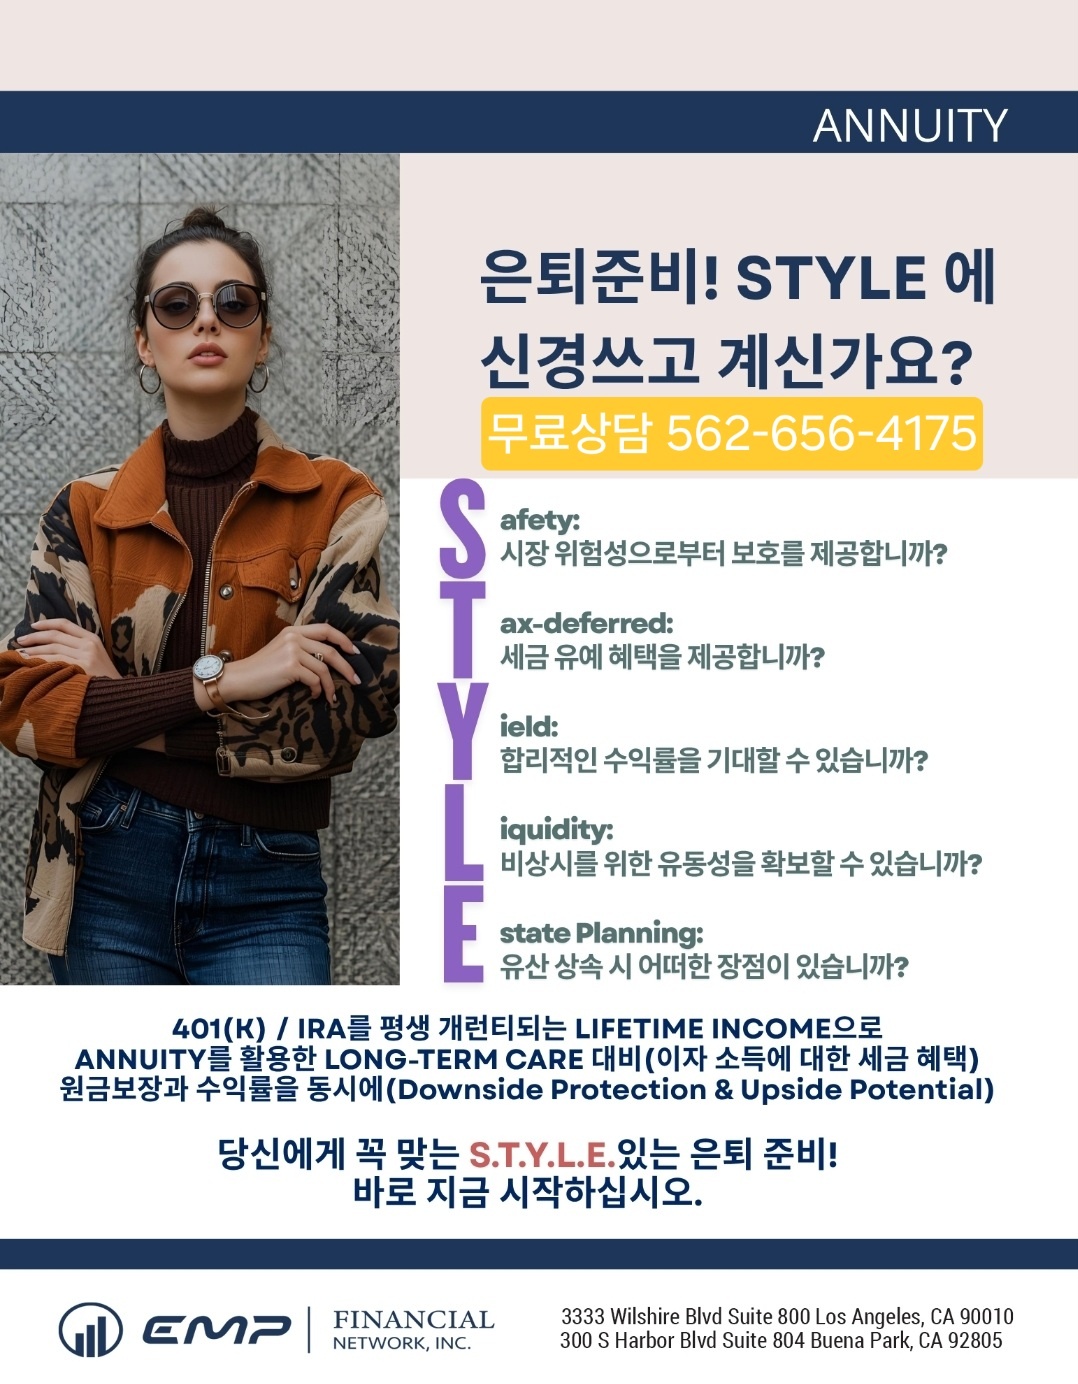
은퇴 준비, 감각이 아니라 S.T.Y.L.E로 결정하세요
401(k)와 IRA, 평생 소득으로 바꾸는 방법 은퇴 준비는 단순히 수익률만으로 결정할 문제가 아닙니다.중요한 것은 안정성, 세금, 소득의 지속성, 유동성, 그리고 상속까지 고려한 구조적인 설계입니다. Annuity는 이러한 요소를 S.T.Y.L.E
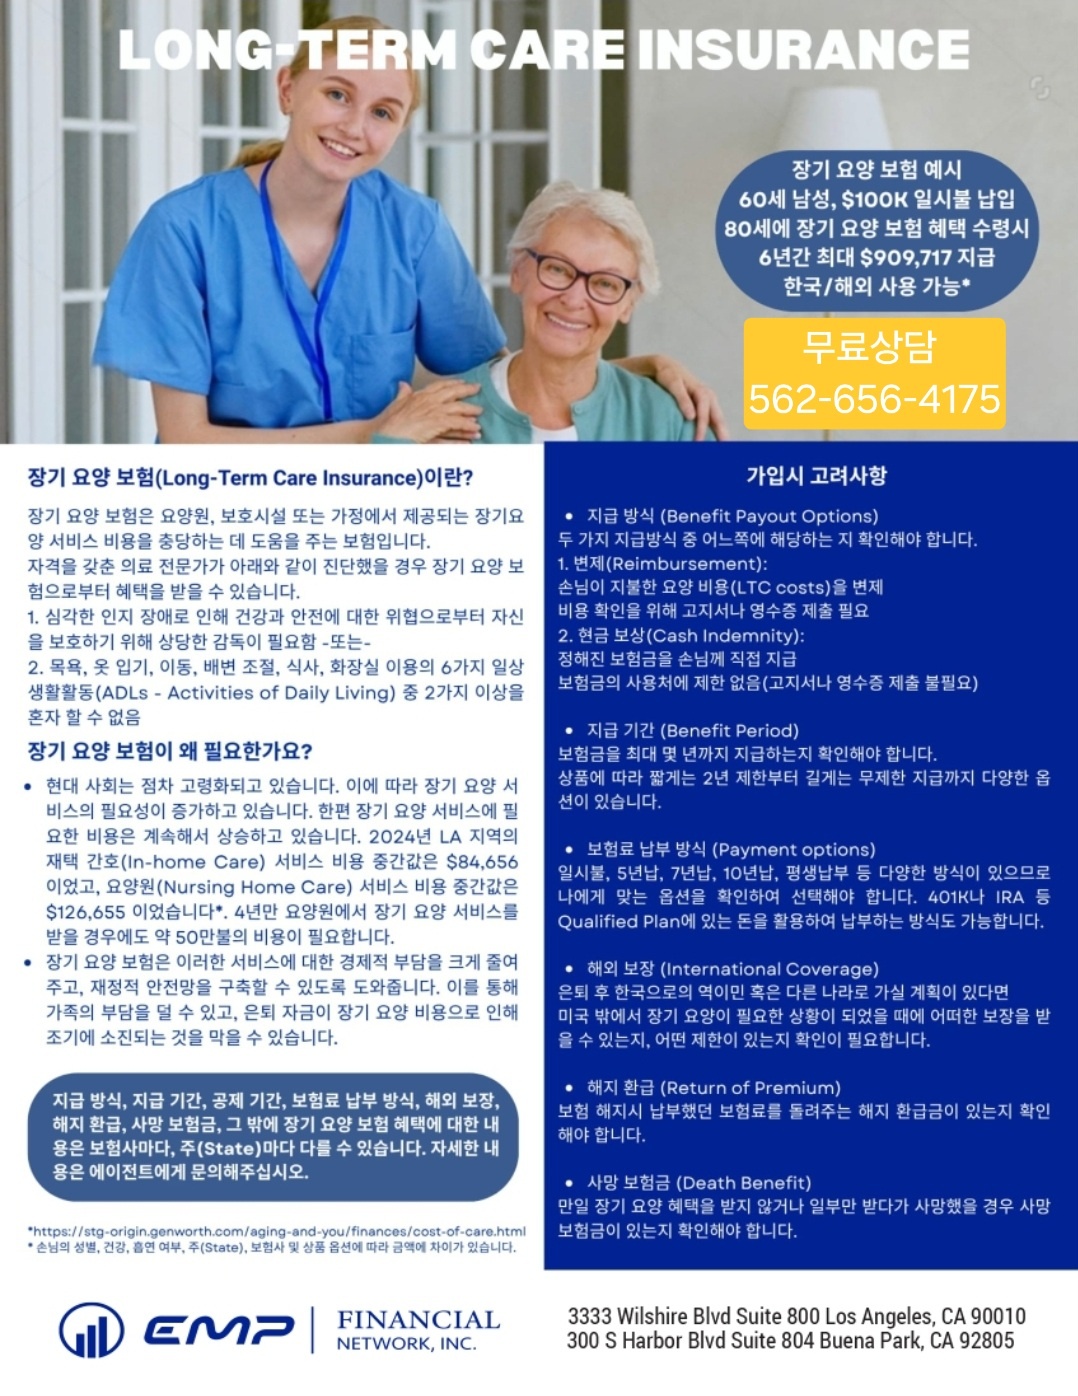
노후의 가장 큰 리스크, 장기 요양 비용에 대비하고 계신가요?
노후의 가장 큰 리스크, 장기 요양 비용에 대비하고 계신가요?
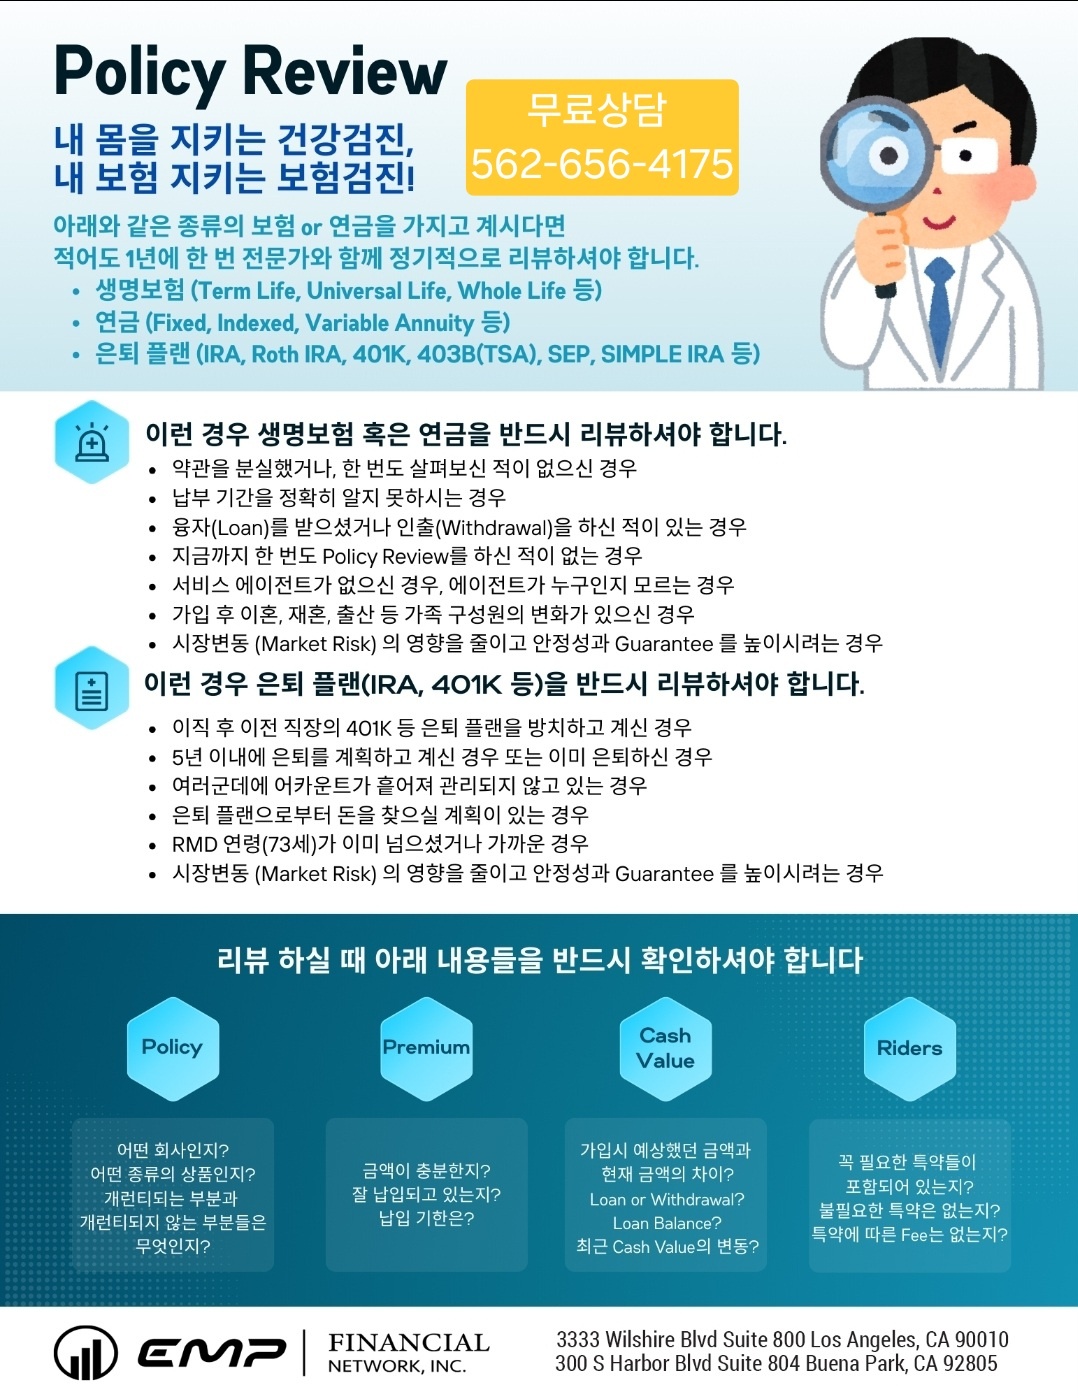
보험도 건강검진이 필요합니다 – 지금 꼭 필요한 Policy Review
1년에 한 번, 보험과 은퇴플랜 점검이 필요한 이유 보험과 은퇴 플랜은 가입하는 것보다 관리하는 것이 더 중요합니다.시간이 지나면서 가족 구성, 은퇴 계획, 시장 환경이 변하지만보험은 처음 가입한 상태 그대로 방치되는 경우가 많습니다. **Policy
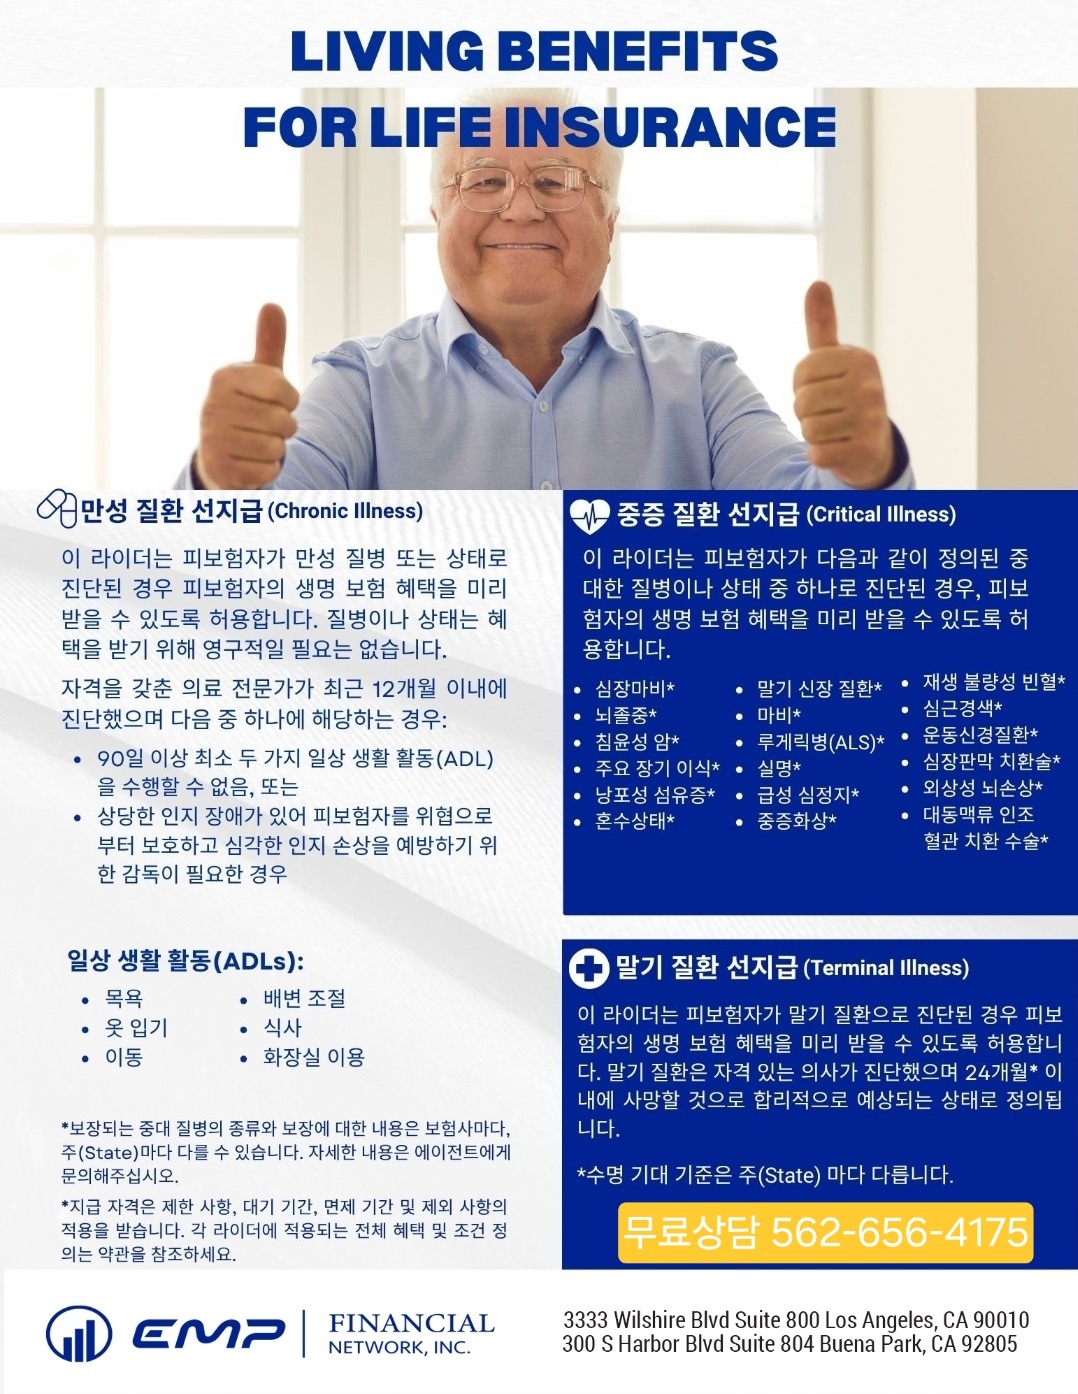
Living Benefits 생명보험 | 사망 전에도 활용 가능한 보험 혜택 정리
사망 후가 아닌, 살아 있는 동안 활용하는 생명보험의 가치 Living Benefits(Living Benefit Riders)에 대한 이해 많은 분들이 생명보험을 사망 시 가족에게 남겨주는 보장으로만 인식하고 계십니다.그러나 최근의 생명보험은 단순한
2026년 Medicare 변경사항 한눈에 정리 (2026 최신)
해마다 Medicare는 보험료(프리미엄), 공제액(디덕터블), 약값(Part D), 플랜 규칙이 조금씩 바뀝니다. 2026년은 특히 약값(Part D) 구조 변화가 체감이 큰 해라서, 아래 핵심만 알고 계시면 도움이 됩니다. 1) Part B(의료보